
Trong lĩnh vực kinh doanh và sản xuất, nhà xưởng là một yếu tố đóng vai trò quan trọng, không chỉ là nơi diễn ra các hoạt động sản xuất mà còn là một phần của chiến lược đầu tư dài hạn. Tuy nhiên, có một câu hỏi được nhiều chủ doanh nghiệp và kế toán quan tâm: “Nhà xưởng là tài sản hay nguồn vốn?”
Bài viết dưới đây của Hà An Solar sẽ cung cấp góc nhìn toàn diện và chi tiết về cách phân loại nhà xưởng, giúp bạn hiểu rõ bản chất và vai trò của nhà xưởng trong hoạt động kinh doanh.
1. Nhà xưởng là gì?
Nhà xưởng là công trình xây dựng được thiết kế và xây dựng phục vụ cho hoạt động sản xuất, lắp ráp, gia công, lưu trữ hàng hóa hoặc chế biến nguyên liệu. Một nhà xưởng có thể bao gồm không gian làm việc, khu vực lưu trữ nguyên vật liệu, khu đóng gói, nhà kho, khu phụ trợ như phòng nghỉ nhân viên, nhà vệ sinh, văn phòng quản lý,…
Nhà xưởng thường được xây dựng tại các khu công nghiệp, cụm công nghiệp hoặc vùng ngoại thành – nơi có điều kiện thuận lợi về quỹ đất, giao thông, chi phí nhân công và chính sách ưu đãi đầu tư. Nhà xưởng không chỉ đơn thuần là công trình xây dựng, mà còn là phần quan trọng trong cơ sở vật chất kỹ thuật giúp doanh nghiệp duy trì và phát triển hoạt động sản xuất kinh doanh.
2. Nhà xưởng trong hoạt động kinh doanh
Trong hoạt động kế toán và tài chính, việc phân loại tài sản có ảnh hưởng trực tiếp đến báo cáo tài chính và chiến lược vận hành của doanh nghiệp. Do đó, việc xác định rõ nhà xưởng là tài sản hay nguồn vốn có ý nghĩa lớn trong cả vận hành lẫn quản trị.
2.1. Nhà xưởng là tài sản
Theo chuẩn mực kế toán Việt Nam và quốc tế, tài sản là những nguồn lực do doanh nghiệp kiểm soát và có thể mang lại lợi ích kinh tế trong tương lai. Tài sản được phân thành hai nhóm chính: tài sản ngắn hạn và tài sản dài hạn.
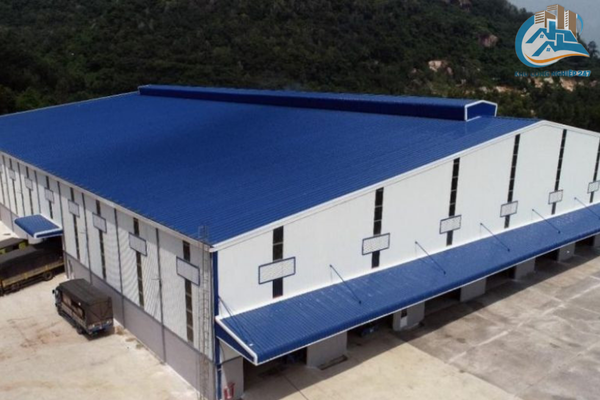
Trong đó, nhà xưởng thường được xếp vào loại tài sản cố định hữu hình, thuộc nhóm tài sản dài hạn. Bởi:
- Doanh nghiệp có quyền sở hữu hoặc sử dụng nhà xưởng trong thời gian dài (trên 1 năm).
- Nhà xưởng góp phần tạo ra sản phẩm/dịch vụ hoặc hỗ trợ quá trình sản xuất.
- Có thể được hạch toán khấu hao theo thời gian sử dụng.
- Có giá trị xác định rõ ràng, thường rất lớn và được ghi nhận trong sổ sách kế toán.
Do đó, trong đa số trường hợp, nhà xưởng là tài sản, cụ thể là tài sản cố định hữu hình. Đây là một phần quan trọng trong bảng cân đối kế toán của doanh nghiệp và ảnh hưởng đến các chỉ số tài chính quan trọng như tổng tài sản, hệ số nợ, khả năng thanh toán,…
2.2. Nhà xưởng như một nguồn vốn
Tuy nhiên, trong một số góc nhìn tài chính và đầu tư, nhà xưởng cũng có thể được xem là một dạng nguồn vốn. Khái niệm nguồn vốn (capital) thường được hiểu là toàn bộ nguồn lực tài chính mà doanh nghiệp huy động để phục vụ cho sản xuất kinh doanh, bao gồm vốn chủ sở hữu, vốn vay, và các khoản đầu tư khác.
Khi doanh nghiệp đầu tư xây dựng hoặc mua lại nhà xưởng, chi phí này có thể được xem như một phần của vốn đầu tư. Đặc biệt trong các báo cáo quản trị hoặc khi thẩm định hiệu quả đầu tư, nhà xưởng có thể được phân loại là vốn cố định – một thành phần của tổng vốn doanh nghiệp.
Ngoài ra, trong trường hợp doanh nghiệp đi thuê nhà xưởng và đầu tư cải tạo, thì phần giá trị cải tạo cũng được ghi nhận là tài sản hình thành từ vốn. Tóm lại, nhà xưởng là tài sản hay nguồn vốn còn phụ thuộc vào góc nhìn cụ thể: góc độ kế toán, tài chính hay chiến lược đầu tư.
3. Phân biệt nhà xưởng là tài sản và nguồn vốn
Để trả lời rõ ràng hơn câu hỏi nhà xưởng là tài sản hay nguồn vốn, cần hiểu đúng khái niệm và vai trò của từng yếu tố trong hệ thống tài chính doanh nghiệp. Tài sản là những gì doanh nghiệp đang sở hữu và kiểm soát, mang lại lợi ích kinh tế trong tương lai. Trong khi đó, nguồn vốn chính là phần tài chính mà doanh nghiệp huy động để sở hữu các tài sản đó – có thể từ chủ sở hữu, từ vay ngân hàng hoặc từ nguồn lợi nhuận để lại.
Nếu một doanh nghiệp đầu tư 20 tỷ đồng xây dựng nhà xưởng, thì nhà xưởng chính là tài sản hữu hình được ghi nhận ở bên tài sản trong bảng cân đối kế toán. Ngược lại, phần 20 tỷ đầu tư đó – nếu đến từ vốn góp của cổ đông hoặc khoản vay từ ngân hàng – sẽ được ghi nhận là nguồn vốn. Từ ví dụ này có thể thấy, nhà xưởng là kết quả của việc sử dụng nguồn vốn, và hai khái niệm này vừa gắn kết, vừa có sự khác biệt rõ ràng.
Điều đặc biệt quan trọng là cách chúng ta nhìn nhận và sử dụng khái niệm trong từng bối cảnh. Trong báo cáo tài chính, nhà xưởng luôn được coi là tài sản. Nhưng trong chiến lược phát triển doanh nghiệp, nhà xưởng lại là một trong những cấu phần quan trọng của vốn cố định – tức là cách doanh nghiệp “gửi gắm” dòng tiền vào hạ tầng sản xuất để tạo ra giá trị tương lai. Do đó, câu hỏi nhà xưởng là tài sản hay nguồn vốn cần được hiểu linh hoạt và đúng theo mục đích sử dụng khái niệm trong từng tình huống cụ thể.
==> Hoặc bạn có thể quan tâm: Thuê nhà xưởng có được giảm thuế giá trị gia tăng không
Truy cập miễn phí thông tin độc quyền về cho thuê kho, nhà xưởng, đất tại Đồng Nai, Bình Dương, Long An, TP.HCM, …
KHU CÔNG NGHIỆP 247 là đơn vị hoạt động trong lĩnh vực mua, bán, cho thuê nhà xưởng, bất động sản. Chúng tôi tự hào là đơn vị hàng đầu cung cấp các dịch vụ bất động sản tại Việt Nam. Chúng tôi có một đội ngũ chuyên viên tư vấn bất động sản có trình độ chuyên môn cao, giàu kinh nghiệm và luôn lấy chữ TÍN làm trọng.
Phone: 0901 490 348
Email: datkhucongnghiep247@gmail.com
Website: datkhucongnghiep247.com.vn